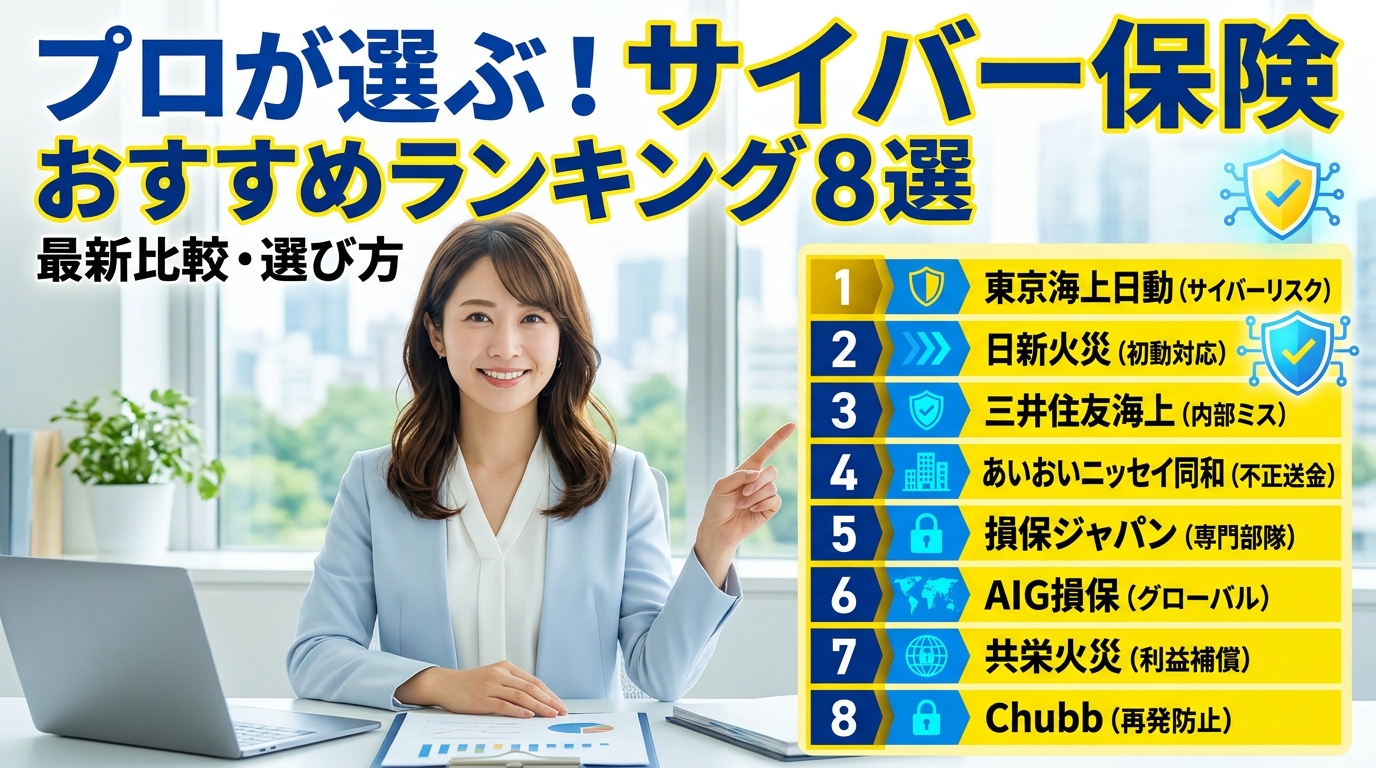
【2027年最新】サイバー保険おすすめ比較ランキング8選!特徴や選び方を徹底解説
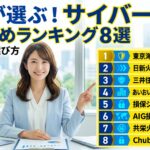
東京海上日動や損保ジャパン、日新火災など主要な法人向けサイバー保険8社を徹底比較ランキング!中小企業から大企業まで、対象規模や初動対応の早さ、不正送金・利益補償などの強みを一覧表で分かりやすく解説します。自社に最適なプランの選び方も紹介。
ランサムウェアによるシステム暗号化や、取引先を装ったビジネスメール詐欺、さらには従業員によるうっかりミスでの情報漏えいまで、現代の企業経営においてサイバーリスクは「対岸の火事」ではなくなりました。一度インシデントが発生すれば、原因究明のためのフォレンジック調査費用や顧客への損害賠償、業務停止に伴う売上減少など、企業の存続を揺るがすほどの経済的ダメージを負うケースも珍しくありません。
こうした万が一の事態に備え、金銭的な補償だけでなく事故直後の緊急対応まで支援してくれるのが「サイバー保険」です。
本記事では、国内で高いシェアと実績を持つ主要8社のサイバー保険をピックアップし、それぞれの補償の特色や強みを独自視点で比較・ランキング化しました。自社の事業規模や懸念すべきリスクに照らし合わせながら、最適なプランを見極める参考にしてください。
主要サイバー保険8社 特徴・強み早見表
| 順位 | 保険会社・商品名 | 推奨される企業規模 | 注目すべき強み・独自性 |
| 1位 |
東京海上日動
サイバーリスク保険 |
中小〜大企業(全規模) | 事故直後の緊急ホットラインから事後対応まで網羅する盤石の総合力 |
| 2位 |
日新火災
サイバー・情報漏えい保険 |
中小・中堅企業 | 外部からの指摘を受けた「疑い」の段階で調査費が下りる初動の速さ |
| 3位 |
三井住友海上
サイバープロテクター |
中小〜大企業(全規模) | 端末紛失やメール誤送信など、社内のヒューマンエラーに対する手厚さ |
| 4位 |
あいおいニッセイ同和
サイバーセキュリティ保険 |
中小・中堅企業 | 巧妙化するビジネスメール詐欺等の「不正送金被害」にオプション対応 |
| 5位 |
損保ジャパン
サイバー保険 |
中小〜大企業(全規模) | 専門チームとの密な連携と、医療など特定業界に特化した充実のプラン群 |
| 6位 |
AIG損保
CyberEdge |
中堅・グローバル企業 | 海外での訴訟リスクや、広範囲に及ぶ事業中断損害への圧倒的な対応力 |
| 7位 |
共栄火災
サイバーリスク保険 |
中小・中堅企業 | システム停止中の喪失利益を補填しやすい「ワイド」プランの選択が可能 |
| 8位 |
Chubb
Cyber Pro v2 / Ignite |
中小〜大企業 | 元の状態へ戻すだけでなく、再発防止・セキュリティ強化費用までカバー |
プロが選ぶサイバー保険おすすめランキング8選
1位:東京海上日動「サイバーリスク保険」
【総合力と安心感で選ぶなら筆頭候補】
中小企業から大手上場企業まで、あらゆる事業規模にフィットする業界のスタンダードともいえる商品です。最大の持ち味は、インシデント発生時に頼りになる専用ホットラインと、その後に続く多角的なサポート体制にあります。
サイバー事故では「何が起きたのか」「どこまで被害が広がっているのか」を即座に把握しなければなりませんが、同社は専門業者による原因調査から法務相談、謝罪会見等の広報アドバイス、さらには第三者への賠償責任まで一気通貫で支えます。初めてサイバー保険を検討する企業が、まず比較の基準として見積もりを取るべき一社です。
2位:日新火災「サイバー・情報漏えい保険」
【初動スピード重視の中小・中堅企業に最適】
「情報漏えいの可能性がある」と外部機関や取引先から指摘を受けた段階で、速やかに調査費用が支払われる設計が光るプランです。
多くの保険では事故の事実が確定してから保険金が動くケースもありますが、サイバー攻撃は初動の遅れが致命傷になります。特に専任のセキュリティ担当者がいない中小・中堅企業にとって、資金面を気にせず即座に専門家の調査を入れられるメリットは非常に大きく、被害の最小化に直結します。
3位:三井住友海上「サイバープロテクター」
【悪意ある攻撃だけでなく「社内ミス」にも盤石】
外部からの高度なハッキングやウイルス感染だけでなく、日常業務の中で発生しがちな「社用ノートPCの置き忘れ・紛失」や「宛先間違いによるメール誤送信」といった内部起因のトラブルにも手厚い補償を備えています。
実際の情報漏えい事故の多くは、従業員のうっかりミスから発生しています。全規模に対応しつつ、こうした現場レベルのヒューマンエラーまで抜け目なくカバーしたい企業にとって、非常に実用性の高い選択肢です。
4位:あいおいニッセイ同和「サイバーセキュリティ保険」
【巧妙化する「不正送金・詐欺リスク」に備える】
近年急増している、取引先や自社役員になりすまして偽の振込先へ送金させる「ビジネスメール詐欺(BEC)」などの不正送金被害に、オプションで対応できる点が大きな特徴です。
サイバー攻撃による被害は、データの破壊や流出だけにとどまりません。直接的なキャッシュの流出(金銭被害)は中小・中堅企業の資金繰りを直撃するため、日常的にメールで請求書や振込指示をやり取りする企業には心強い味方となります。
5位:損保ジャパン「サイバー保険」
【業種特有の事情に寄り添うオーダーメイド性】
緊急時に動く専門部隊とのスムーズな連携体制に加え、医療機関向けをはじめとする「業種別プラン」が豊富に用意されている点が際立っています。
たとえば病院やクリニックであれば電子カルテの停止が診療ストップに直結し、製造業であれば工場ラインの稼働停止が最大の懸念事項になります。全規模をカバーしながら、自社の業界ならではの弱点や法規制にピンポイントで合わせた補償を組めるのが強みです。
6位:AIG損保「CyberEdge」
【海外展開企業・グローバル取引の強い味方】
外資系損保ならではのグローバルネットワークを活かし、海外での損害賠償請求や訴訟リスク、さらには広範な事業中断リスクに対して高い防衛力を発揮します。
海外に子会社や拠点を持つ企業はもちろん、日本国内に拠点を置きながら海外の顧客データを取り扱うEC事業者やIT企業(GDPRなど海外の厳しい個人情報保護規制の対象となる企業)にとって、日本国内基準の保険では補いきれないリスクをカバーできる貴重な存在です。
7位:共栄火災「サイバーリスク保険」
【システム停止による「売上減少・利益損失」をカバー】
中小・中堅企業向けに設計されており、事故対応費用や賠償金だけでなく、業務停止に伴う利益の減少を補填したい場合に選びやすい「ワイド」プランが用意されています。
サイバー攻撃によって数日〜数週間にわたり受注システムやECサイトが止まると、たとえ賠償請求を受けなくても自社の売上が激減し、固定費の支払いに窮することがあります。「事業が止まった間の利益までしっかり守りたい」という経営層にフィットするプランです。
8位:Chubb(チャブ保険)「Cyber Pro v2 / Ignite」
【復旧の先にある「再発防止・体制強化」まで支援】
破損したデータやシステムの復旧費用にとどまらず、インシデント収束後の再発防止策やセキュリティ環境の改善にかかる費用まで補償対象に含められる点がユニークです。
一度サイバー攻撃を受けた企業は、取引先から「なぜ再発しないと言い切れるのか」と厳しい説明責任を求められます。単なる原状回復ではなく、より強固なセキュリティ体制へとアップデートする費用まで保険で賄えるため、事業継続性を重視する企業に適しています。規模に応じて中小向けの「Ignite」、中堅・大企業向けの「Cyber Pro v2」から選択できます。
失敗しないサイバー保険の選び方|3つのチェックポイント
サイバー保険は各社で補償の「得意分野」が明確に異なります。保険料の安さだけで選ぶと、いざという時に欲しい補償が対象外だったという事態になりかねません。以下の3つの軸で優先順位をつけてみましょう。
-
「何による被害」を最も恐れるか 外部からのサイバー攻撃だけでなく、社員のPC紛失や誤送信が心配なら三井住友海上、偽メールによる不正送金リスクを潰したいならあいおいニッセイ同和、まずは初動調査のスピードを最優先するなら日新火災が有力候補になります。
-
システム停止時の「利益補償」は必要か Webサービスや受注システムが止まると即座に売上が消えるビジネスモデルであれば、共栄火災(ワイドプラン)のように喪失利益や経常費をカバーできるプランを軸に検討すべきです。
-
自社の「業種・取引エリア」に特殊な事情はあるか 医療・福祉などの専門業種であればノウハウが豊富な損保ジャパン、海外取引や海外拠点があり外国法での訴訟リスクを抱える場合はAIG損保を選ぶことで、事故時の対応スムーズさが格段に変わります。